Dlaczego warto inwestować w złoto? 8 najważniejszych zalet złota inwestycyjnego
Złoto od tysięcy lat kojarzone jest z bogactwem, trwałością i bezpieczeństwem. Przez wieki pełniło funkcję pieniądza, stanowiło podstawę systemów monetarnych, a dziś pozostaje jednym z najbardziej rozpoznawalnych aktywów inwestycyjnych na świecie. Mimo rozwoju rynków finansowych, cyfryzacji płatności i pojawiania się coraz bardziej zaawansowanych instrumentów inwestycyjnych zainteresowanie fizycznym złotem nie zniknęło.
Dlaczego inwestorzy wciąż decydują się na zakup złotych monet i sztabek? Co sprawia, że złoto jest traktowane jako sposób przechowywania majątku, narzędzie dywersyfikacji portfela czy zabezpieczenie na niepewne czasy?
W poprzednich artykułach na SprawdzamSpread.pl analizowaliśmy już zachowanie wartości złota na przestrzeni ponad stu lat, porównywaliśmy jego wyniki z obligacjami skarbowymi oraz zastanawialiśmy się, czy może pełnić funkcję poduszki finansowej. Tym razem spojrzymy na złoto szerzej.
Przedstawiamy 8 najważniejszych powodów, dla których inwestorzy decydują się na zakup fizycznego złota, a także ograniczenia, o których warto pamiętać przed podjęciem decyzji inwestycyjnej.
Złoto pomaga chronić siłę nabywczą oszczędności
Jednym z najczęściej wymienianych argumentów przemawiających za inwestowaniem w złoto jest jego zdolność do przechowywania wartości w długim terminie. Aby zrozumieć tę właściwość, warto przypomnieć, czym jest inflacja. Wraz ze wzrostem ogólnego poziomu cen maleje ilość dóbr i usług, które możemy kupić za tę samą kwotę pieniędzy. Oznacza to, że nawet jeśli wartość naszych oszczędności wyrażona w złotych pozostaje niezmieniona, ich realna siła nabywcza może systematycznie spadać.
Złoto funkcjonuje inaczej niż współczesne waluty. Nie jest emitowane przez bank centralny, a jego ilości nie można zwiększyć poprzez decyzję o rozszerzeniu podaży pieniądza. W połączeniu z ograniczoną dostępnością i wielowiekową akceptacją rynkową sprawia to, że inwestorzy postrzegają je jako potencjalne zabezpieczenie przed długoterminową utratą wartości pieniądza.
Nie oznacza to jednak, że cena złota zawsze rośnie wraz z inflacją. W krótkim i średnim terminie może ona podlegać znacznym wahaniom, a okresy wysokiej inflacji nie muszą automatycznie oznaczać wysokich stóp zwrotu z inwestycji w kruszec. W dłuższym horyzoncie historyczne zachowanie złota jest jednak warte uwagi.
W artykule „Złoto vs czas. Jak metal szlachetny zachowuje swoją wartość?” przeanalizowaliśmy zmiany siły nabywczej amerykańskiego dolara oraz zachowanie złota na przestrzeni ponad stu lat. Pokazaliśmy, jak duża może być różnica pomiędzy przechowywaniem oszczędności w gotówce a posiadaniem aktywa, którego cena dostosowuje się do zmieniających się warunków gospodarczych.
Przeprowadziliśmy również osobną analizę „10 000 zł w złoto czy obligacje indeksowane inflacją? Po 20 latach różnica jest ogromna”, w której porównaliśmy historyczne wyniki obu sposobów inwestowania, uwzględniając również koszty transakcyjne związane ze złotem.
Złoto nie daje gwarancji zachowania siły nabywczej w każdym okresie, ale jego historia pokazuje, dlaczego od pokoleń jest traktowane jako jeden ze sposobów długoterminowego przechowywania majątku.
Złoto pozwala dywersyfikować portfel inwestycyjny
Jedną z podstawowych zasad zarządzania kapitałem jest dywersyfikacja, czyli rozłożenie majątku pomiędzy różne rodzaje aktywów w myśl zasady „nie wkładamy wszystkich jaj do jednego koszyka”. Jej celem nie jest wyłącznie zwiększanie potencjalnych zysków, ale przede wszystkim ograniczanie ryzyka związanego z nadmiernym uzależnieniem portfela od jednego rynku, przedsiębiorstwa czy rodzaju inwestycji.
Przykładowo, inwestor posiadający wyłącznie akcje jest silnie uzależniony od koniunktury gospodarczej. Z kolei osoba przechowująca cały majątek w gotówce pozostaje szczególnie narażona na utratę siły nabywczej pieniądza. Złoto może stanowić uzupełnienie takiego portfela, ponieważ jego cena zależy częściowo od innych czynników niż ceny akcji czy obligacji.
Na notowania kruszcu wpływają między innymi oczekiwania dotyczące realnych stóp procentowych, sytuacja geopolityczna, kurs dolara amerykańskiego, popyt inwestycyjny oraz decyzje banków centralnych. W praktyce oznacza to, że złoto nie musi zachowywać się tak samo jak pozostałe aktywa. Gdy na jednym rynku pojawiają się spadki, cena złota może pozostać stabilna lub wzrosnąć, częściowo równoważąc straty. Warto jednak pamiętać, że nie jest to jednak reguła.
Najważniejszą zaletą złota w kontekście dywersyfikacji nie jest więc gwarancja wzrostu jego ceny podczas kryzysu, lecz możliwość ograniczenia zależności całego portfela od tych samych czynników ryzyka.
Fizyczne złoto nie wiąże się z ryzykiem kredytowym emitenta
Większość instrumentów finansowych jest w pewnym stopniu powiązana z kondycją określonej instytucji. Kupując obligację, inwestor pożycza pieniądze emitentowi i oczekuje ich zwrotu na ustalonych warunkach. Posiadając depozyt bankowy, ma wierzytelność wobec banku, objętą określonymi mechanizmami ochrony. Natomiast nabywając akcje, staje się współwłaścicielem przedsiębiorstwa, którego wartość zależy między innymi od sytuacji finansowej i perspektyw działalności.
W przypadku fizycznego złota sytuacja wygląda inaczej.
Złota moneta lub sztabka nie jest niczyim zobowiązaniem finansowym. Jej wartość nie zależy od tego, czy określony bank, przedsiębiorstwo lub państwo będzie w stanie spłacić swoje zobowiązania. Nawet jeśli producent monety zakończy działalność, zawarty w niej kruszec nie przestaje istnieć ani nie traci automatycznie swojej wartości. To istotna różnica pomiędzy fizycznym złotem a wieloma tradycyjnymi instrumentami finansowymi.
Oczywiście brak ryzyka kredytowego emitenta nie oznacza braku ryzyka inwestycyjnego. Cena złota może spadać, a jego posiadacz ponosi odpowiedzialność za bezpieczne przechowywanie i ewentualną odsprzedaż.
Warto również odróżnić fizyczne posiadanie złota od inwestowania poprzez instrumenty finansowe oparte na jego cenie. W przypadku funduszy, certyfikatów czy innych produktów mogą pojawiać się dodatkowe ryzyka związane z ich konstrukcją, przechowywaniem aktywów i uczestniczącymi w nich instytucjami. To właśnie niezależność fizycznego kruszcu od wypłacalności konkretnego emitenta sprawia, że złoto bywa postrzegane jako szczególny składnik majątku.
Złoto charakteryzuje się ograniczoną podażą
Kolejną właściwością złota jest jego ograniczona dostępność. W przeciwieństwie do współczesnych walut, których podaż może być zwiększana w ramach prowadzonej polityki pieniężnej, złota nie można wytworzyć poprzez decyzję administracyjną. Jego pozyskanie wymaga odkrycia złóż, przygotowania infrastruktury wydobywczej, przeprowadzenia kosztownych inwestycji oraz wieloletniej eksploatacji kopalń. Nawet znaczący wzrost ceny kruszcu nie pozwala na natychmiastowe zwiększenie produkcji.
Co więcej, nowe projekty górnicze wymagają często wielu lat przygotowań, a ich realizacja wiąże się z ryzykiem geologicznym, ekonomicznym i środowiskowym. Ograniczona podaż nie oznacza jednak, że ilość dostępnego złota jest stała. Każdego roku na rynek trafia kruszec pochodzący z kopalń, a istotnym źródłem podaży pozostaje również recykling.
Złoto ma przy tym jeszcze jedną charakterystyczną właściwość – jest wyjątkowo trwałe. Nie ulega korozji w typowych warunkach, dlatego znaczna część wydobytego w historii kruszcu nadal istnieje w postaci biżuterii, monet, sztabek czy innych wyrobów. Oznacza to, że na rynku funkcjonuje ogromny zasób złota zgromadzonego przez wcześniejsze pokolenia, a nowe wydobycie powiększa go stopniowo.
Ograniczona i stosunkowo wolno rosnąca podaż jest jednym z fundamentów postrzegania złota jako aktywa służącego przechowywaniu wartości.
Złoto jest rozpoznawalne i akceptowane na całym świecie
Złoto należy do najbardziej uniwersalnych aktywów materialnych. Jego wartość jest rozpoznawana na niemal wszystkich rozwiniętych rynkach, a handel kruszcem odbywa się zarówno poprzez wyspecjalizowane instytucje finansowe, jak i dealerów metali szlachetnych.
W przeciwieństwie do wielu innych dóbr materialnych złoto nie jest silnie związane z jednym krajem, językiem czy lokalnym rynkiem. Dobrze ilustrują to popularne monety bulionowe, takie jak południowoafrykański Krugerrand, kanadyjski Liść Klonowy, brytyjska Britannia czy austriacki Wiedeński Filharmonik.
Choć powstają w różnych państwach, są rozpoznawane przez dealerów na całym świecie. Ich parametry techniczne są standaryzowane, a zawartość czystego złota łatwa do ustalenia. Ta międzynarodowa rozpoznawalność ułatwia wycenę oraz potencjalną odsprzedaż.
Nie oznacza to jednak, że każdą monetę można natychmiast sprzedać po cenie rynkowej złota. Cena odkupu zależy między innymi od konkretnego produktu, jego stanu, wielkości transakcji oraz polityki danego dealera. Warto pamiętać, że płynność światowego rynku złota nie jest tym samym co płynność konkretnej monety lub sztabki.
Fizyczne złoto zapewnia niezależność od systemu finansowego
Jedną z cech odróżniających fizyczne złoto od wielu współczesnych aktywów jest możliwość bezpośredniego posiadania i przechowywania majątku. Akcje, obligacje czy środki na rachunku bankowym są zazwyczaj ewidencjonowane w systemach instytucji finansowych. Dostęp do nich wymaga funkcjonowania określonej infrastruktury, a przeprowadzenie transakcji odbywa się za pośrednictwem odpowiednich podmiotów. Fizyczne złoto można natomiast przechowywać samodzielnie, bez konieczności utrzymywania rachunku inwestycyjnego czy korzystania z usług depozytariusza.
W określonych sytuacjach może to stanowić istotną zaletę. Posiadacz złotej monety dysponuje materialnym składnikiem majątku, którego istnienie nie zależy od zapisów w elektronicznym systemie bankowym. Z tego powodu złoto bywa traktowane jako dodatkowe zabezpieczenie na wypadek poważnych zakłóceń gospodarczych, finansowych lub infrastrukturalnych.
Nie należy jednak utożsamiać tej niezależności z całkowitym bezpieczeństwem. Samodzielne przechowywanie złota wiąże się z ryzykiem kradzieży, zagubienia lub uszkodzenia. W przypadku większych zasobów konieczne może być skorzystanie z sejfu, skrytki bankowej czy wyspecjalizowanej usługi przechowywania.
Ponadto fizyczne złoto nie zastępuje pieniędzy potrzebnych do codziennych płatności. W artykule „Czy złoto to dobra poduszka finansowa? Zalety i wady” przyjrzeliśmy się bliżej temu zagadnieniu, analizując przydatność kruszcu jako zabezpieczenia na nieprzewidziane wydatki.
Złoto pozostaje ważnym aktywem rezerwowym banków centralnych
Złoto nie jest wyłącznie przedmiotem zainteresowania inwestorów indywidualnych. Odgrywa również istotną rolę w międzynarodowym systemie finansowym, ponieważ wiele banków centralnych utrzymuje je jako część swoich oficjalnych aktywów rezerwowych.
Rezerwy banków centralnych obejmują między innymi aktywa denominowane w walutach obcych oraz złoto. Służą realizacji określonych zadań związanych z bezpieczeństwem finansowym państwa i stabilnością systemu monetarnego. Dlaczego banki centralne nadal przechowują złoto, mimo że współczesne waluty nie są już powszechnie wymienialne na kruszec?
Jednym z powodów jest możliwość dywersyfikacji rezerw. Złoto nie stanowi zobowiązania zagranicznego emitenta, a jego wartość nie zależy bezpośrednio od wypłacalności jednego państwa czy instytucji. Istotna jest również jego międzynarodowa rozpoznawalność oraz funkcja aktywa rezerwowego w okresach niepewności gospodarczej i geopolitycznej.
Dobrym przykładem jest Narodowy Bank Polski, który w ostatnich latach zwiększał zasoby złota w oficjalnych aktywach rezerwowych. Nie oznacza to, że inwestor indywidualny powinien automatycznie naśladować decyzje banków centralnych. Instytucje te realizują inne cele, dysponują znacznie większym kapitałem i funkcjonują w odmiennych warunkach.
Sam fakt utrzymywania złota w rezerwach monetarnych pokazuje jednak, że mimo ogromnych zmian w gospodarce światowej kruszec nadal pozostaje istotnym elementem międzynarodowego systemu finansowego.
Inwestowanie w złoto jest stosunkowo proste i dostępne
Złoto ma również zaletę, która może być szczególnie istotna dla osób rozpoczynających inwestowanie – jego podstawowe właściwości są stosunkowo łatwe do zrozumienia. Kupując fizyczne złoto inwestycyjne, nabywamy określoną ilość metalu szlachetnego.
Nie musimy analizować sprawozdań finansowych przedsiębiorstwa, prognozować przyszłych dywidend ani oceniać zdolności konkretnego emitenta do spłaty zobowiązań. Oczywiście nie oznacza to, że inwestowanie w złoto nie wymaga wiedzy. Warto rozumieć czynniki wpływające na jego cenę, różnice pomiędzy produktami oraz koszty związane z zakupem i sprzedażą.
Sama konstrukcja inwestycji jest jednak przejrzysta. Złoto można nabywać w postaci monet bulionowych oraz sztabek o różnych masach – od niewielkich produktów zawierających ułamek grama kruszcu po sztabki ważące kilkaset gramów lub więcej. Dzięki temu inwestor może dopasować wielkość pojedynczego zakupu do swoich możliwości finansowych.
Warto również zwrócić uwagę na szczególne zasady podatkowe dotyczące złota inwestycyjnego. Mogą one stanowić dodatkową korzyść dla inwestora, między innymi dzięki zwolnieniu kwalifikującego się złota inwestycyjnego z VAT. Szczegółowe warunki i możliwości legalnej optymalizacji podatkowej omówimy jednak w osobnym artykule.
Prostota inwestowania w złoto nie polega zatem na tym, że każdy zakup będzie korzystny, lecz na stosunkowo nieskomplikowanej naturze samego aktywa i możliwości samodzielnego zarządzania posiadanym kruszcem.
Czy inwestowanie w złoto ma również wady?
Dotychczas przedstawiliśmy najważniejsze argumenty przemawiające za posiadaniem fizycznego złota. Nie oznacza to jednak, że jest ono inwestycją pozbawioną ryzyka.
Przede wszystkim złoto nie generuje regularnego dochodu. W przeciwieństwie do obligacji nie wypłaca odsetek, a w odróżnieniu od akcji nie daje możliwości otrzymywania dywidend. Potencjalny zysk inwestora wynika przede wszystkim ze wzrostu ceny kruszcu.
Kolejnym ograniczeniem jest zmienność notowań. Choć złoto bywa traktowane jako bezpieczna przystań, jego cena może spadać nawet przez dłuższy czas. Inwestor nie ma gwarancji, że sprzeda kruszec z zyskiem w wybranym przez siebie momencie.
W przypadku fizycznego złota istotne są również koszty transakcyjne. Dealerzy sprzedają monety i sztabki po określonej cenie, ale ich późniejszy odkup odbywa się zazwyczaj po niższej stawce. Różnica pomiędzy tymi cenami, czyli spread, oznacza koszt, który inwestor musi uwzględnić już na początku inwestycji.
Przykładowo, jeśli moneta kosztuje 15 000 zł, a jej natychmiastowy odkup możliwy jest za 14 400 zł, inwestor poniósłby stratę w wysokości 600 zł, czyli 4% ceny zakupu, nawet gdyby rynkowa cena złota w tym czasie się nie zmieniła. Właśnie dlatego stworzyliśmy SprawdzamSpread.pl – narzędzie pozwalające porównywać ceny zakupu i odkupu złotych monet oraz sprawdzać koszty związane z inwestowaniem w fizyczny kruszec. Natomiast o samym spreadzie więcej napisaliśmy w artykule „Jak nie stracić na spreadzie, kupując złote monety? Praktyczny poradnik”.
Do wad należy również zaliczyć konieczność bezpiecznego przechowywania złota oraz ryzyko zakupu nieautentycznych produktów od niewiarygodnych sprzedawców.
Podsumowanie – dlaczego inwestorzy wybierają złoto?
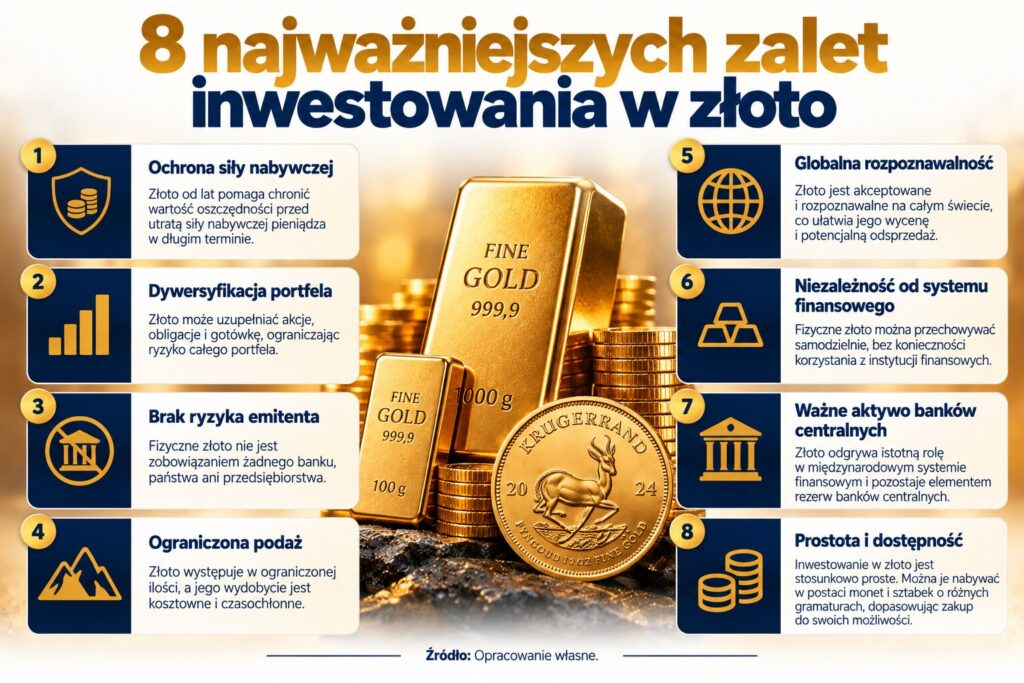
Popularność złota nie wynika z jednej wyjątkowej właściwości, lecz z połączenia wielu cech, które trudno znaleźć jednocześnie w innych aktywach. Złoto ma długą historię jako środek przechowywania wartości, może wspierać dywersyfikację portfela, nie jest zobowiązaniem finansowym emitenta i charakteryzuje się ograniczoną podażą.
Jest również rozpoznawalne na całym świecie, można przechowywać je poza systemem finansowym, a jego znaczenie potwierdza obecność w oficjalnych rezerwach banków centralnych. Dodatkową zaletą jest stosunkowo prosta konstrukcja inwestycji oraz możliwość nabywania monet i sztabek o różnych gramaturach.
Warto również pamiętać, że potrzeby inwestorów są różne. W artykule „Polacy chcą inwestować bezpiecznie i prosto. Czy złoto spełnia te oczekiwania?” przyjrzeliśmy się wynikom badania dotyczącego preferencji inwestycyjnych Polaków. Pokazaliśmy, że bezpieczeństwo, prostota i dostępność należą do ważnych czynników branych pod uwagę przy wyborze sposobu lokowania oszczędności.
Złoto odpowiada na część tych oczekiwań, choć nie jest rozwiązaniem uniwersalnym. Największa wartość złota polega nie na tym, że zawsze przynosi wysokie zyski, lecz na tym, że oferuje zestaw właściwości odmiennych od tradycyjnych aktywów finansowych.
Dzięki temu może pełnić funkcję długoterminowego składnika majątku, uzupełniając inne formy oszczędzania i inwestowania.
Ostatecznie nie wystarczy jednak zdecydować, że chcemy kupić złoto. Równie ważne jest to, jakie złoto wybierzemy, gdzie je kupimy i ile zapłacimy za możliwość jego późniejszej odsprzedaży. Dlatego przed zakupem warto porównać oferty dealerów i sprawdzić spread. Nawet dobre aktywo może bowiem okazać się niekorzystną inwestycją, jeśli zapłacimy za nie zbyt wysoką cenę.