Polacy chcą inwestować bezpiecznie i prosto. Czy złoto spełnia te oczekiwania?
Od czego zacząć inwestowanie?
To jedno z pierwszych pytań, przed którym staje osoba mająca już pewne oszczędności i chcąca zrobić z nimi coś więcej niż pozostawić je na rachunku bankowym.
Możliwości jest mnóstwo. Lokaty, obligacje skarbowe, nieruchomości, akcje, fundusze, ETF-y, waluty, kryptowaluty czy metale szlachetne. Każde z tych rozwiązań ma swoje zalety, ale każde wymaga też zaakceptowania określonych wad.
Fizyczne złoto zajmuje na tym tle dość wyjątkową pozycję.
Nie dlatego, że zawsze przynosi najwyższe zyski. Tak nie jest. Jego przewaga polega raczej na tym, że łączy w jednym aktywie wiele cech szczególnie istotnych dla osoby rozpoczynającej inwestowanie.
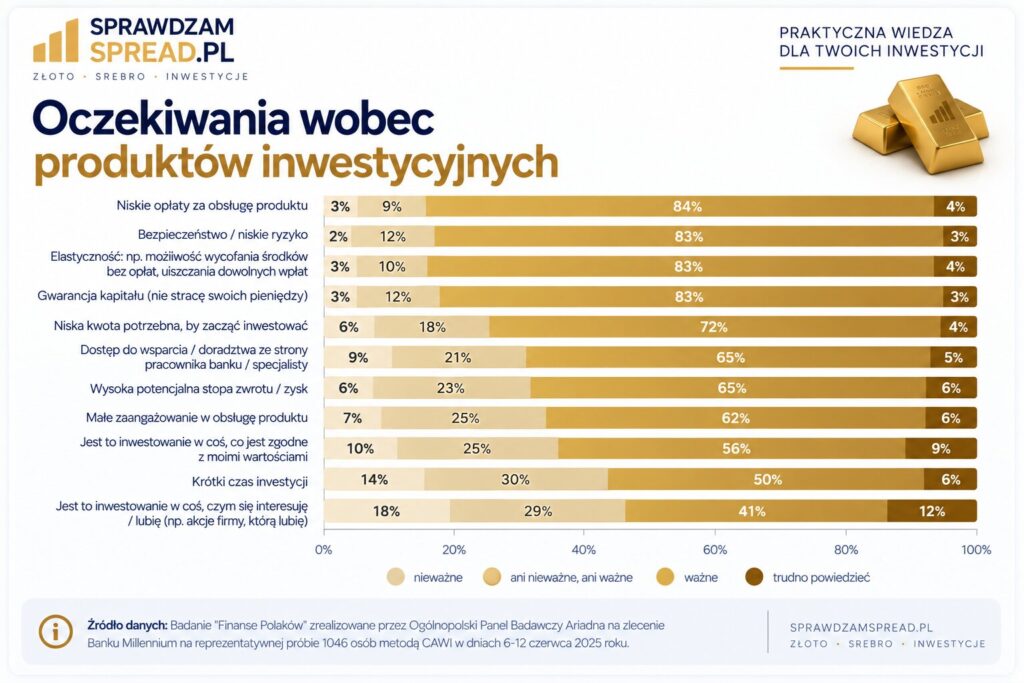
I co ciekawe, są to dokładnie te cechy, których — jak pokazuje badanie „Finanse Polaków” — poszukują polscy inwestorzy.
Polacy chcą przede wszystkim inwestować bezpiecznie
Z badania przeprowadzonego przez Ogólnopolski Panel Badawczy Ariadna na zlecenie Banku Millennium wyłania się dość zachowawczy obraz polskiego inwestora. Większość nie szuka adrenaliny ani możliwości codziennego spekulowania na rynku. Znacznie ważniejsze są bezpieczeństwo, ochrona zgromadzonego kapitału, niewielkie zaangażowanie w obsługę inwestycji oraz możliwość rozpoczęcia bez ogromnego kapitału.
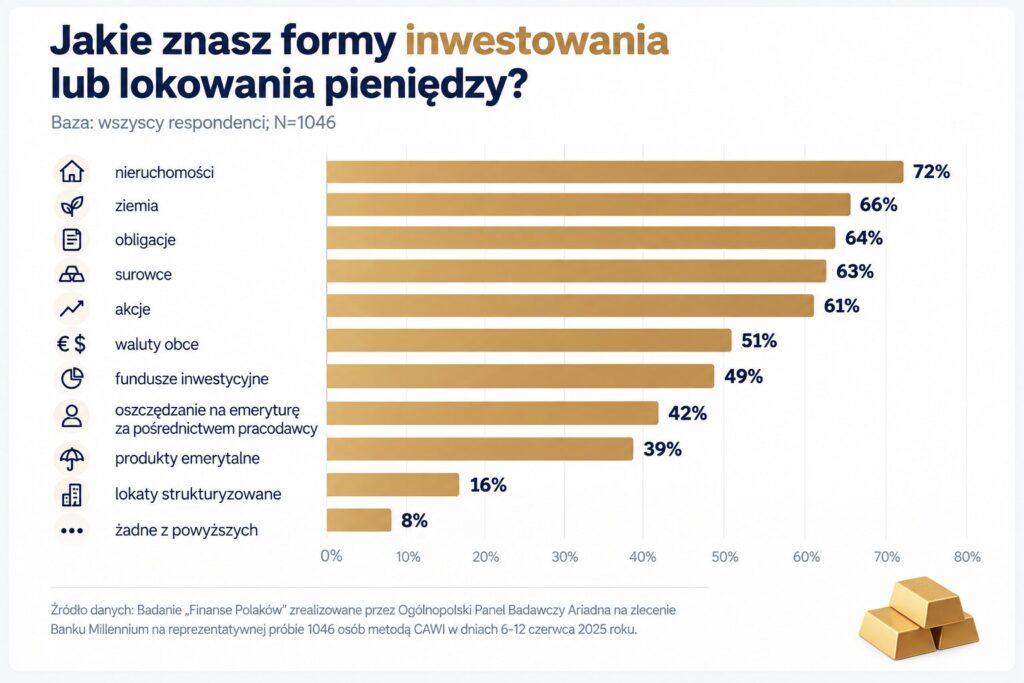
Co ciekawe, Polacy mają świadomość wielu różnych możliwości lokowania kapitału. Wśród najbardziej rozpoznawalnych znajdują się nieruchomości, ziemia, obligacje, surowce czy akcje. Problem nie polega więc na braku dostępnych możliwości, ale na tym, że każda z nich oznacza pewien kompromis.
Nieruchomości wymagają dużego kapitału, a często również kredytu. Akcje oferują duży potencjał wzrostu, ale wiążą się ze zmiennością i wymagają przynajmniej podstawowej wiedzy. Obligacje są proste i przewidywalne, lecz ich potencjał zysku jest ograniczony konstrukcją samego produktu. Lokaty stawiają bardzo niski próg wejścia, ale w długim terminie trudno traktować je jako narzędzie do realnego pomnażania majątku.
Na tle tych rozwiązań warto przyjrzeć się złotu, które próbuje połączyć kilka cech szczególnie istotnych dla początkującego inwestora: prostotę, stosunkowo niski próg wejścia, niewielką potrzebę bieżącej obsługi oraz możliwość długoterminowej ochrony i pomnażania kapitału.
To dobry punkt wyjścia do zupełnie innego pytania: które aktywo potrafi połączyć możliwie dużo z tych cech jednocześnie? I tutaj złoto zaczyna robić się naprawdę interesujące.
Lokata jest prosta. Ale jej możliwości są ograniczone
Lokata bankowa jest prawdopodobnie jednym z najprostszych produktów finansowych. Wpłacamy pieniądze, znamy oprocentowanie i po określonym czasie otrzymujemy kapitał wraz z odsetkami pomniejszonymi o podatek Belki. Dla początkującego trudno o coś prostszego.
Problem pojawia się wtedy, gdy przestajemy patrzeć wyłącznie na nominalną liczbę złotych na rachunku i zaczynamy interesować się realną siłą nabywczą naszych pieniędzy. Oprocentowanie lokat zmienia się wraz z sytuacją na rynku i polityką stóp procentowych. W okresach wysokiej inflacji nawet kilka procent odsetek nie musi oznaczać realnego pomnażania majątku.
Złoto działa inaczej – nie płaci odsetek i nie gwarantuje określonej stopy zwrotu. Jego cena może zarówno rosnąć, jak i spadać. Jednak w odpowiednio długich okresach potrafiło przynosić znacznie wyższe stopy zwrotu niż produkty depozytowe.
Dlatego lokata jest przede wszystkim narzędziem do krótkoterminowego przechowywania pieniędzy, podczas gdy złoto może pełnić rolę długoterminowego składnika majątku. To dwie różne funkcje…
Obligacje chronią przed inflacją. Złoto robi to bez formuły i terminu wykupu
Obligacje skarbowe — szczególnie te indeksowane inflacją — są znacznie poważniejszym konkurentem dla złota. Ich największą zaletą jest przewidywalność mechanizmu.
W przypadku popularnych obligacji indeksowanych inflacją oprocentowanie po pierwszym okresie odsetkowym zależy od wskaźnika inflacji powiększonego o określoną marżę. Inwestor dokładnie wie, według jakich zasad będą naliczane odsetki. Złoto takiej gwarancji nie daje.
Jednocześnie historia pokazuje, że ochrona przed inflacją i stopa zwrotu przewyższająca inflację to niekoniecznie to samo.
W naszym wcześniejszym porównaniu 10 000 zł zainwestowane w sierpniu 2006 r. w złoto osiągnęło do sierpnia 2026 r. wartość odpowiadającą około 84 tys. zł według przyjętego benchmarku ceny kruszcu. Strategia oparta na dwóch kolejnych emisjach 10-letnich obligacji EDO zakończyła ten sam okres kwotą około 25,5 tys. zł netto. Więcej o tym w artykule:
10 000 zł w złoto czy obligacje indeksowane inflacją? Po 20 latach różnica jest ogromna
Nie dowodzi to, że złoto zawsze pokona obligacje. Wynik zależy od wybranego okresu. Pokazuje jednak coś istotnego: złoto nie tylko może służyć ochronie kapitału, ale ma również potencjał jego realnego pomnażania.
Nieruchomości? Świetne aktywo, ale trudno od nich zacząć
Nieruchomości znajdują się bardzo wysoko w świadomości inwestycyjnej Polaków. Trudno się temu dziwić. Są materialne, zrozumiałe i mogą zarówno zwiększać swoją wartość, jak i generować dochód z najmu. Mają jednak zasadniczą wadę z perspektywy początkującego inwestora: próg wejścia.
Zakup mieszkania inwestycyjnego oznacza dziś konieczność zaangażowania dziesiątek lub setek tysięcy złotych własnego kapitału. Dla wielu osób oznacza również konieczność zaciągnięcia kredytu. Do tego dochodzą koszty transakcyjne, remonty, wyposażenie, podatki, utrzymanie mieszkania i ewentualna obsługa najemców.
Złoto znajduje się niemal na przeciwnym końcu skali. Nie musisz kupować kilogramowej sztabki – możesz rozpocząć od niewielkiej monety lub sztabki, a wraz ze wzrostem oszczędności stopniowo zwiększać posiadany zasób kruszcu. Nie ma kredytu. Nie ma czynszu. Nie ma remontu. Nie ma najemcy…
I co równie istotne — nie trzeba sprzedawać całej inwestycji naraz. Jeśli portfel składa się z kilku monet bulionowych, można sprzedać jedną z nich, pozostawiając pozostałe.
Akcje mogą dać świetne wyniki. Ale wymagają wiedzy i odporności na zmienność
Akcje są jednym z najważniejszych aktywów służących długoterminowemu budowaniu majątku i nie ma sensu przedstawiać złota jako ich prostego zamiennika. Problem początkującego inwestora jest inny. Jakie akcje kupić?
Polskie czy amerykańskie? Duże spółki czy małe? Technologiczne czy dywidendowe? Jedną spółkę czy dwadzieścia? Do tego trzeba zaakceptować możliwość bardzo dużych spadków wartości portfela.
Badanie „Finanse Polaków” pokazuje tymczasem, że zdecydowana większość ankietowanych inwestorów opisuje swój styl jako stabilny albo umiarkowany.
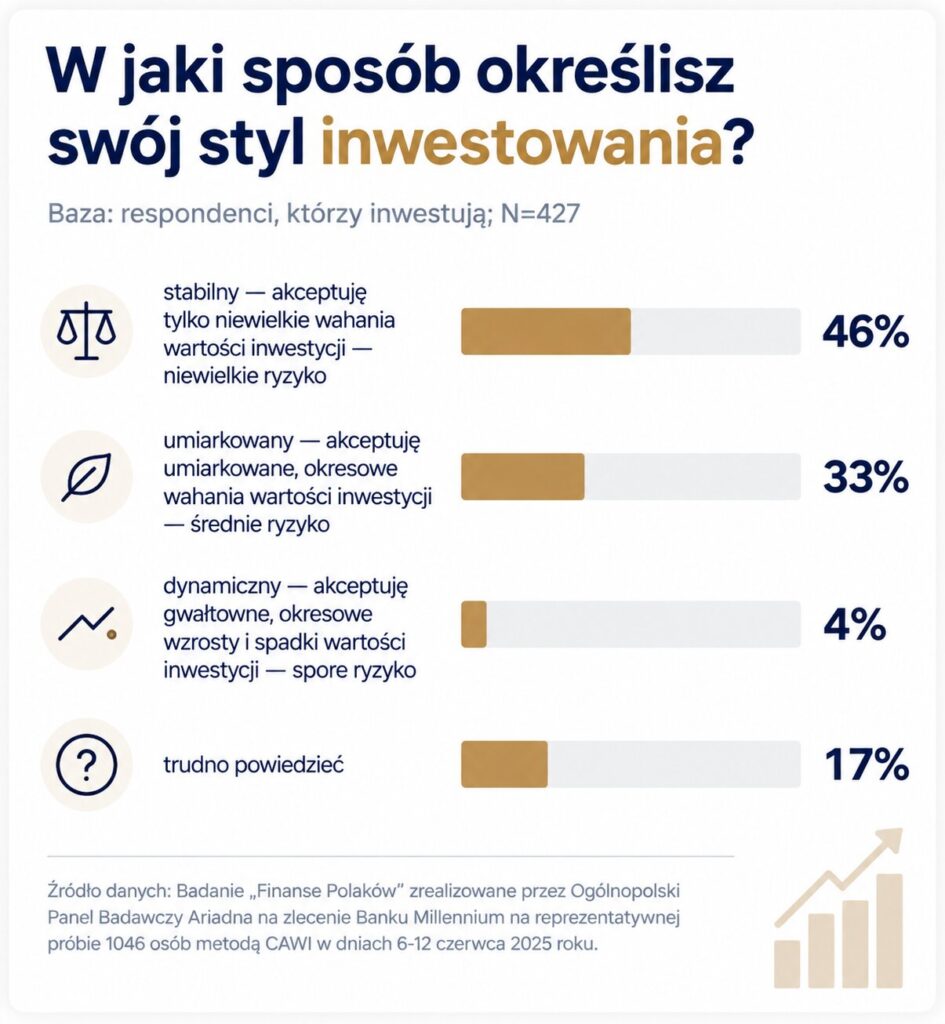
Nie oznacza to, że początkujący powinien unikać akcji. Wręcz przeciwnie — w długoterminowym, zdywersyfikowanym portfelu mogą odgrywać bardzo ważną rolę. Złoto ma jednak jedną ogromną zaletę na samym początku: łatwo zrozumieć, co właściwie kupujemy. Jedna uncja złota pozostaje jedną uncją złota. Nie musimy przewidywać zysków przedsiębiorstwa, oceniać jego zadłużenia ani zastanawiać się, czy za pięć lat nadal będzie miało przewagę nad konkurencją.
ETF upraszcza inwestowanie w akcje. Ale najpierw trzeba wiedzieć, który wybrać
Naturalną odpowiedzią na problemy związane z wybieraniem pojedynczych spółek są ETF-y. Zamiast zastanawiać się, czy kupić Apple, Microsoft, Nvidię czy inną konkretną spółkę, można jednym instrumentem uzyskać ekspozycję na setki lub nawet tysiące przedsiębiorstw. Dla długoterminowego inwestora jest to niezwykle użyteczne rozwiązanie.
Ale osoba zaczynająca od zera szybko spotka się z nowym zestawem pojęć. ETF akumulujący czy dystrybucyjny? S&P 500, MSCI World czy FTSE All-World? Replikacja fizyczna czy syntetyczna? Jaki TER? Jaki broker? IKE czy zwykły rachunek maklerski?
Trzeba jednak najpierw poświęcić trochę czasu, aby je zrozumieć. W przypadku fizycznego złota próg wiedzy jest znacznie niższy. Początkujący musi przede wszystkim nauczyć się rozpoznawać popularne produkty bulionowe, kupować je od wiarygodnych sprzedawców, rozumieć różnicę między ceną kruszcu a ceną detaliczną oraz wiedzieć, czym jest spread.
I w zasadzie może na tym poprzestać.
Złoto nie wymaga od Ciebie zostania inwestorem „na pełen etat”
To jedna z jego najbardziej niedocenianych cech. Złota nie trzeba aktywnie obsługiwać. Nie wypłaca dywidendy, której trzeba ponownie zainwestować. Nie kończy się okres lokaty, po którym trzeba szukać kolejnej promocji. Nie trzeba rolować obligacji. Nie ma wyników kwartalnych. Nie trzeba zastanawiać się nad zmianą najemcy.
Można kupić monetę, bezpiecznie ją przechować i… nic nie robić. Przez rok, pięć czy dziesięć lat.
Jeżeli spojrzymy na motywacje polskich inwestorów, zamiast koncentrować się na poszczególnych procentach, wyłania się bardzo spójny obraz. Chcemy zabezpieczać przyszłość i jednocześnie chronić pieniądze przed utratą wartości. Jednocześnie niekoniecznie chcemy poświęcać inwestowaniu kilka godzin tygodniowo.
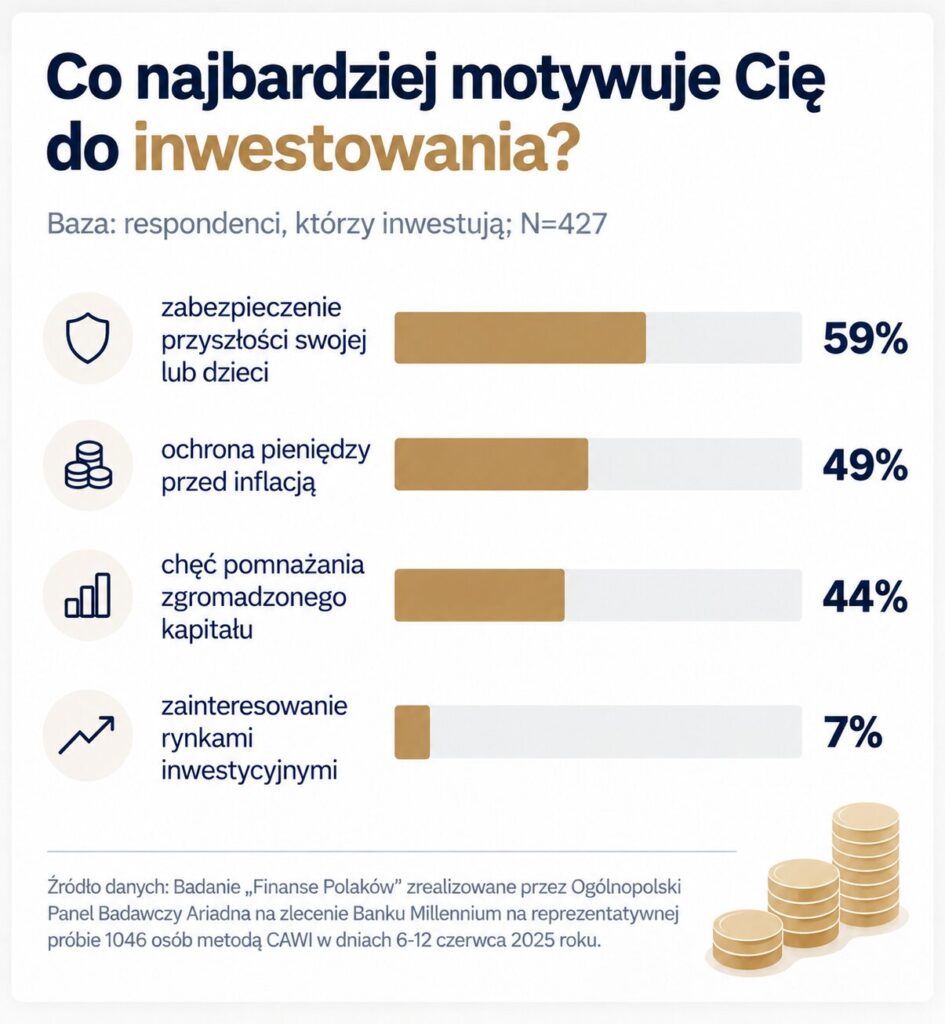
I właśnie kombinacja tych oczekiwań sprawia, że złoto jest interesujące. Lokata jest prostsza, ale ma ograniczony potencjał zwrotu. Nieruchomość jest materialna, ale wymaga ogromnego kapitału. Akcje mają wysoki potencjał długoterminowego wzrostu, ale wiążą się ze zmiennością. ETF-y rozwiązują część problemów związanych z akcjami, ale nadal wymagają rachunku maklerskiego i podstawowej wiedzy o instrumentach finansowych. Obligacje indeksowane inflacją posiadają bardzo dobry mechanizm ochrony przed wzrostem cen, ale ich wynik wynika z ustalonej formuły i warunków emisji. Złoto znajduje się gdzieś pomiędzy nimi.
I właśnie to jest jego największą zaletą.