10 000 zł w złoto czy obligacje indeksowane inflacją? Po 20 latach różnica jest ogromna
Złoto i obligacje skarbowe indeksowane inflacją to dwa zupełnie różne sposoby lokowania oszczędności. Łączy je jednak jedna rzecz — oba aktywa są często wybierane przez osoby, dla których ważniejsze od spekulacji jest długoterminowe przechowanie kapitału. Co więcej, według badania „Finanse Polaków” zrealizowanego przez Ogólnopolski Panel Badawczy Ariadna na zlecenie Banku Millennium, obie formy inwestowania idealnie pasują do profilu polskiego inwestora.
Sprawdziliśmy zatem, co stałoby się z 10 000 zł zainwestowanymi przez polskiego inwestora 20 lat temu, w celu zbadania dłuższego horyzontu czasowego. W pierwszym wariancie inwestor kupuje złoto i przechowuje je przez 20 lat. W drugim kupuje 10-letnie obligacje skarbowe indeksowane inflacją, a po ich wykupie cały uzyskany kapitał ponownie inwestuje w kolejną serię takich obligacji.
Wynik?
10 000 zł ulokowane w złocie odpowiadałoby dziś wartości około 84 200 zł. W przypadku obligacji byłoby to około 25 500 zł. Zanim jednak wyciągniemy z tego wnioski, zobaczmy, skąd wzięła się tak duża różnica.
Metodologia zastosowana przy obliczeniach
Żeby porównanie było możliwie proste, przyjmujemy dwa identyczne portfele startowe po 10 000 zł.
W przypadku obligacji inwestor 1 sierpnia 2006 r. kupuje 100 sztuk 10-letnich obligacji EDO0816, każdą po 100 zł. Trzyma je do wykupu w 2016 r. i po zapłaceniu 19% podatku od wypracowanego zysku przeznacza całą otrzymaną kwotę na zakup kolejnej serii — EDO0826. Te obligacje również trzyma do wykupu w sierpniu 2026 r.
To istotne, ponieważ EDO kapitalizują odsetki. Oznacza to, że odsetki wypracowane w jednym roku zwiększają kapitał, od którego naliczane są odsetki w kolejnym.
W przypadku złota jako punkt odniesienia przyjmujemy wartość samego kruszcu wyrażoną w złotych, bez kosztów zakupu i sprzedaży. Dopiero w ostatniej części sprawdzimy, jak wynik zmienia się po uwzględnieniu spreadu. Przy ostatecznych wynikach nie uwzględnialiśmy również inflacji – artykuł ma na celu pokazanie sposobu działania obu aktywów.
Pierwsze 10 lat: obligacje EDO0816
W sierpniu 2006 roku jedna obligacja EDO0816 kosztowała 100 zł. Oprocentowanie w pierwszym roku wynosiło 5,5%, natomiast w następnych latach było ustalane na podstawie inflacji powiększonej o 2,5 punktu procentowego. Odsetki podlegały kapitalizacji. Dzięki temu oprocentowanie zmieniało się razem z sytuacją gospodarczą.
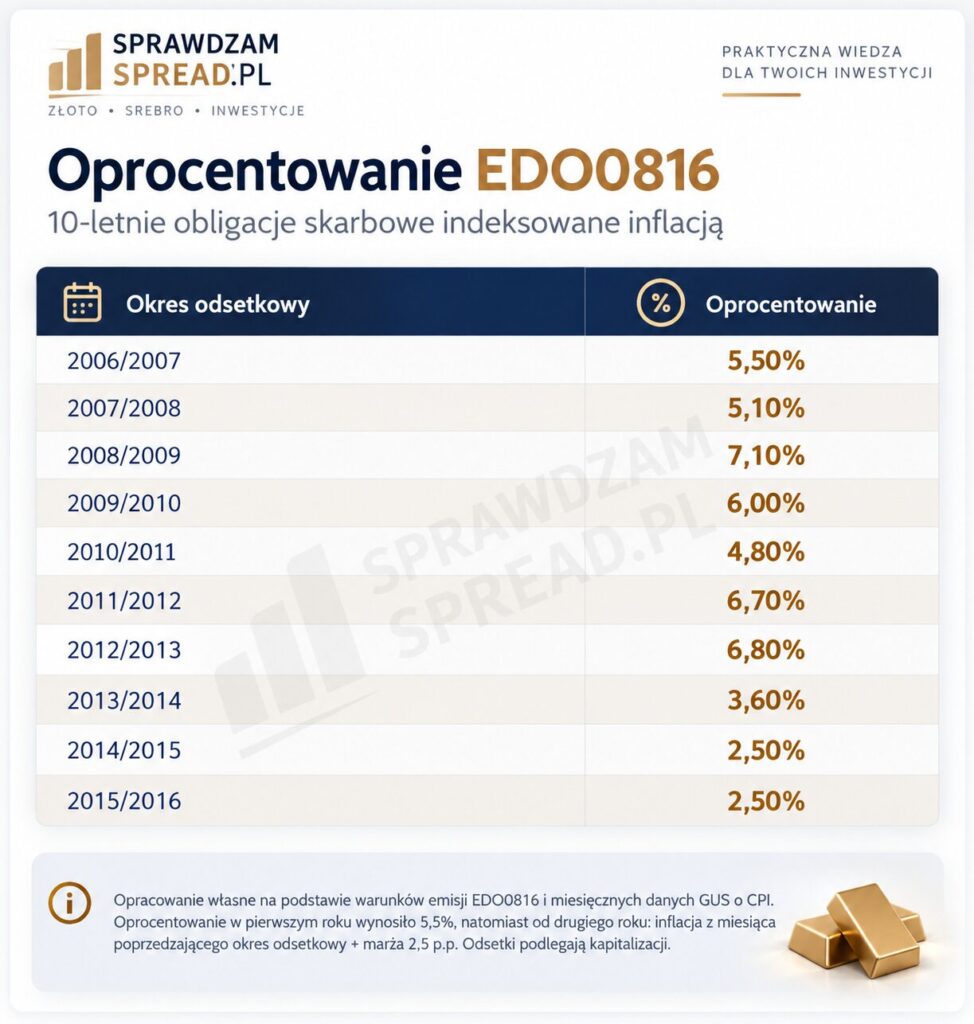
Warto zwrócić uwagę na dwie rzeczy. Po pierwsze, w pierwszej części tego okresu oprocentowanie było stosunkowo wysokie — przez kilka lat przekraczało 6%. Po drugie, pod koniec inwestycji pojawiła się w Polsce deflacja. Konstrukcja obligacji chroniła jednak inwestora przed ujemnym oprocentowaniem: dla potrzeb wyliczenia oprocentowania ujemną inflację przyjmowano jako zero, do którego dodawano marżę.
Po dziesięciu latach: 10 000 zł → około 16 363 zł brutto.
Zysk wynosi więc 6363 zł.
Po potrąceniu 19% podatku od zysku inwestorowi pozostaje 15 154 zł.
I właśnie tę kwotę przeznaczamy na kolejne dziesięć lat.
Kolejne 10 lat: obligacje EDO0826
W sierpniu 2016 roku inwestor kupuje kolejną serię 10-letnich obligacji — EDO0826. Warunki były już inne. Pierwszy rok dawał stałe oprocentowanie 2,5%, natomiast od drugiego roku oprocentowanie było ustalane jako inflacja powiększona o 1,5 punktu procentowego. Jedna obligacja ponownie kosztowała 100 zł.
Za uzyskany wcześniej kapitał można więc kupić 151 obligacji, a pozostałe około 54 zł pozostawić w gotówce.
Jak widzimy na poniższej grafice, druga dekada okazała się znacznie bardziej burzliwa.
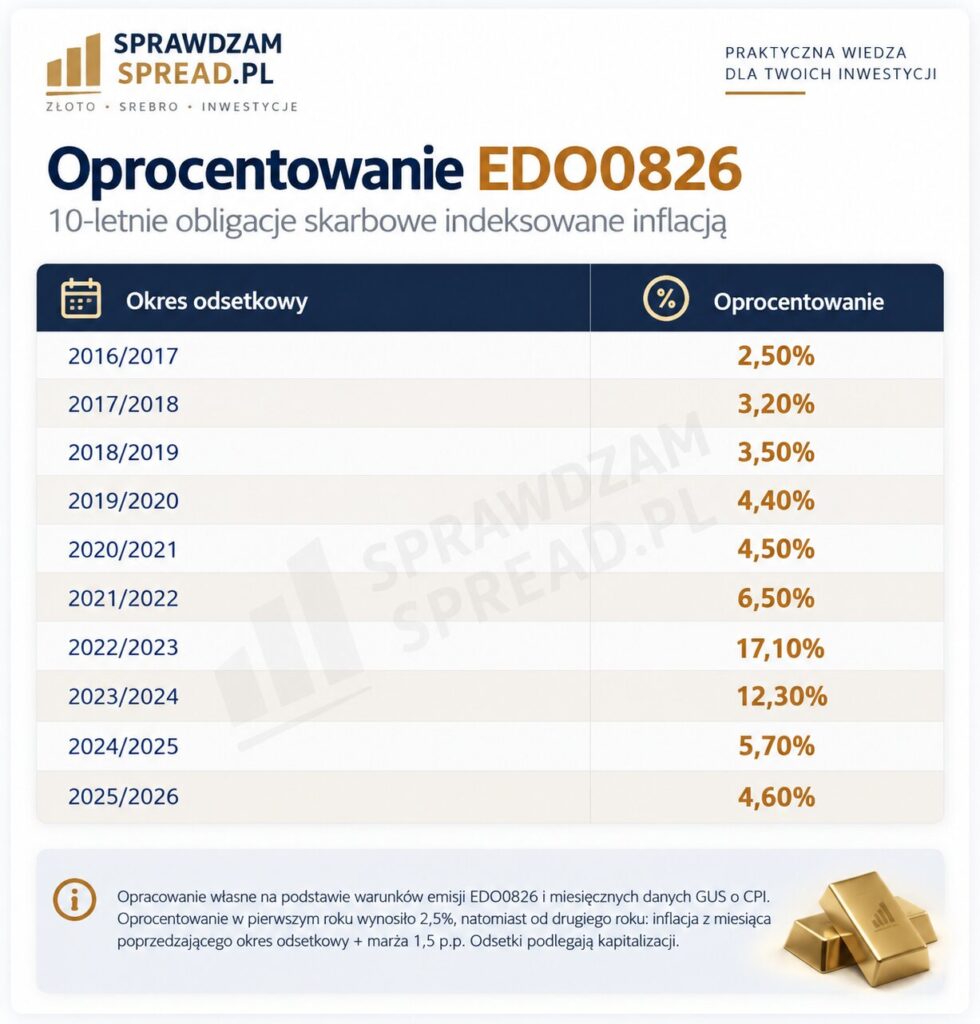
Tutaj bardzo dobrze widać, po co w ogóle istnieją obligacje indeksowane inflacją.
W pierwszych latach oprocentowanie wynosiło zaledwie kilka procent. Gdy jednak inflacja gwałtownie przyspieszyła, oprocentowanie EDO wzrosło najpierw do 17,1%, a rok później wyniosło 12,3%. Dla porównania, inflacja CPI w lipcu 2022 r. wynosiła 15,6%, a w lipcu 2023 r. 10,8%.
Po kolejnych dziesięciu latach jedna obligacja kupiona za 100 zł osiąga wartość około 184,95 zł brutto. Po uwzględnieniu 19% podatku od wypracowanego zysku daje to około 168,81 zł netto na jedną obligację.
Łącznie portfel inwestora jest wart około 25 544 zł.
W ciągu 20 lat początkowe 10 000 zł zwiększyło się więc około 2,55 raza. Średnioroczna stopa zwrotu, czyli CAGR, wyniosła około 4,8% rocznie.
A co w tym czasie zrobiło złoto?
Drugi inwestor postępuje znacznie prościej. W sierpniu 2006 roku również ma 10 000 zł, ale zamiast kupować obligacje, przeznacza całą kwotę na złoto. Następnie przez 20 lat niczego nie sprzedaje i niczego nie reinwestuje.
Dla bazowego porównania interesuje nas zmiana wartości samego kruszcu wyrażona w złotych. NBP publikuje historyczne ceny 1 grama złota próby 1000, dzięki czemu możemy analizować złoto bez dodatkowego wpływu zmian kursu dolara — cena jest już wyrażona w PLN.
W naszym okresie wartość złota wzrosła na tyle, że początkowe 10 000 zł, odpowiada na koniec sierpnia 2026 roku wartości około 84 200 zł. Oznacza to wzrost o około 742%!
Kapitał zwiększył się około 8,4 raza, a średnioroczna stopa zwrotu wyniosła 11,2% rocznie.
I właśnie tutaj różnica pomiędzy obiema inwestycjami robi się naprawdę duża.
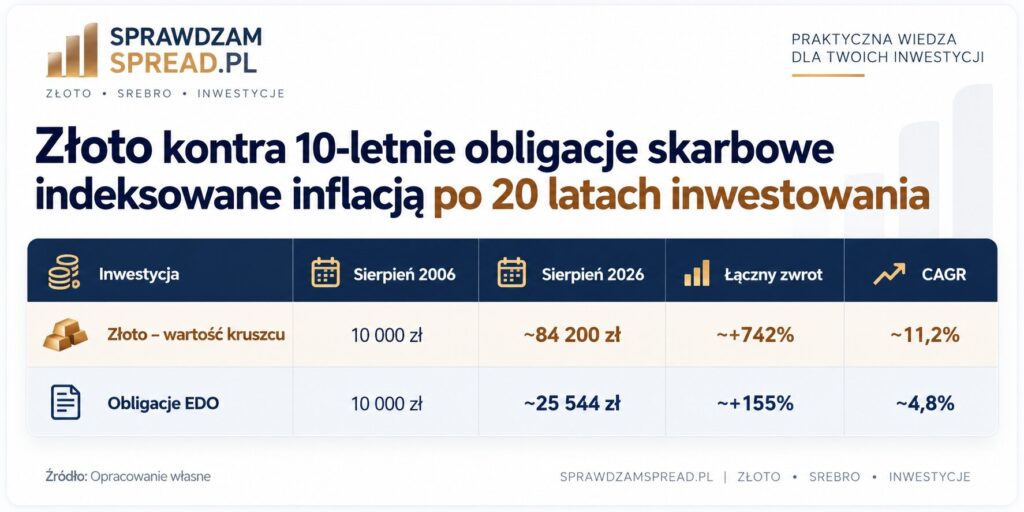
Po 20 latach różnica wynosi więc około 58 600 zł na każde początkowe 10 000 zł. Wartość portfela złota jest około 3,3 razy większa od wartości portfela obligacji.
Czy to oznacza, że złoto jest zawsze lepsze od obligacji?
Nie. I tego z powyższych obliczeń nie należy wyciągać. Analiza odpowiada na bardzo konkretne pytanie: co stałoby się z pieniędzmi polskiego inwestora, który zainwestował 10 000 zł w sierpniu 2006 roku i utrzymał inwestycję przez dokładnie 20 lat?
Dla tego konkretnego okresu przewaga złota jest bardzo duża. Nie oznacza to jednak, że złoto każdego roku przynosiło 11,2%. CAGR jest jedynie średnioroczną stopą zwrotu, która prowadzi od wartości początkowej do końcowej. W międzyczasie cena złota wielokrotnie rosła i spadała.
Obligacje zachowywały się inaczej. Ich oprocentowanie było znane lub wynikało z wcześniej określonego mechanizmu, a wzrost inflacji automatycznie przekładał się na wzrost oprocentowania w kolejnym okresie odsetkowym. EDO pełnią więc inną funkcję niż złoto – ich celem jest przede wszystkim stabilizacja portfela inwestora. Warto również podkreślić, że obligacje indeksowane inflacją zawsze dadzą zarobić – w przypadku zerowej inflacji lub deflacji zazwyczaj oferują dodatnią marżę. Dodatkowo, złoto charakteryzowało się wieloma okresami, w których spadało, podczas gdy zyski z EDO zawsze są dodatnie.
Dlatego wynik tej analizy należy traktować jako historyczne porównanie dwóch strategii, a nie prognozę ich przyszłych wyników.
Jak spread wpływa na realny wynik inwestora?
Do tej pory założyliśmy coś, czego inwestor kupujący fizyczne złoto w praktyce nie może zrobić — zakup i sprzedaż dokładnie po wartości samego kruszcu.
Dealer sprzedaje monetę lub sztabkę powyżej wartości zawartego w niej złota, a odkupuje ją zazwyczaj poniżej ceny, po której sam oferuje produkt klientom. Więcej o tym w poniższym artykule:
Jak nie stracić na spreadzie, kupując złote monety? Praktyczny poradnik
Dlatego sprawdźmy trzy dodatkowe scenariusze. Dla przejrzystości przyjmujemy symetryczne odchylenie od ceny referencyjnej złota: 3%, 5% i 8%. Przykładowo w scenariuszu 5% oznacza to, że inwestor kupuje fizyczne złoto 5% powyżej ceny referencyjnej, a po 20 latach sprzedaje je 5% poniżej ceny referencyjnej.
To nie jest więc „spread 5%” w ścisłym znaczeniu używanym w rankingach SprawdzamSpread, lecz modelowy koszt wejścia i wyjścia względem ceny kruszcu.
Przykład: wariant ±5%
Inwestor ma 10 000 zł. Jeżeli fizyczne złoto kosztuje 5% więcej niż sam kruszec, jego 10 000 zł pozwala kupić ilość złota odpowiadającą wartości spot: 10 000 zł / 1,05 = 9 523,81 zł.
Przez kolejne 20 lat wartość tego złota rośnie w takim samym tempie jak cena kruszcu. Na końcu inwestor sprzedaje je 5% poniżej ceny referencyjnej.
Matematycznie możemy więc zapisać cały efekt bardzo prosto: 84 170 zł × (0,95 / 1,05) ≈ 76 154 zł.
Ten sam rachunek wykonujemy dla pozostałych wariantów. Wyniki poniżej:
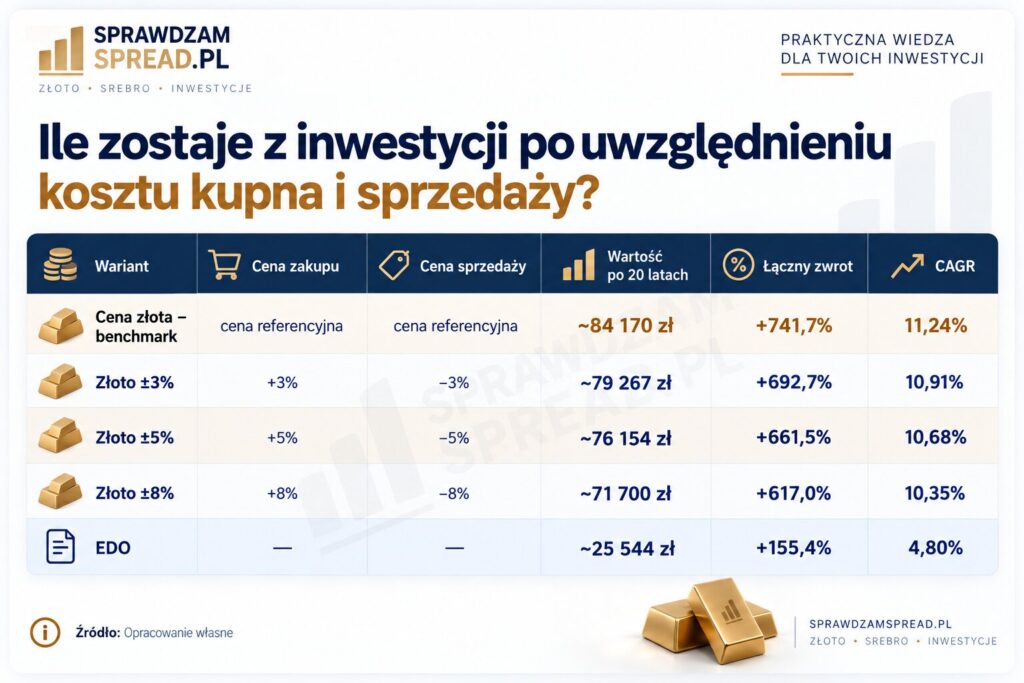
Spread ma więc znaczenie — i to wymierne.
W najbardziej niekorzystnym z naszych scenariuszy końcowy portfel jest wart około 12 500 zł mniej niż teoretyczny portfel kupiony i sprzedany bez żadnego kosztu względem ceny kruszcu.
Co ciekawe, w analizowanym okresie nie zmienia to jednak zasadniczego obrazu porównania. Nawet przy bardzo wysokim założeniu ±8% względem ceny referencyjnej, 10 000 zł zamienia się w około 71 700 zł, wobec około 25 500 zł w EDO.
W tym konkretnym 20-letnim okresie wzrost ceny złota był więc na tyle duży, że nawet wysoki koszt wejścia i wyjścia nie zniwelował jego przewagi nad obligacjami indeksowanymi inflacją.
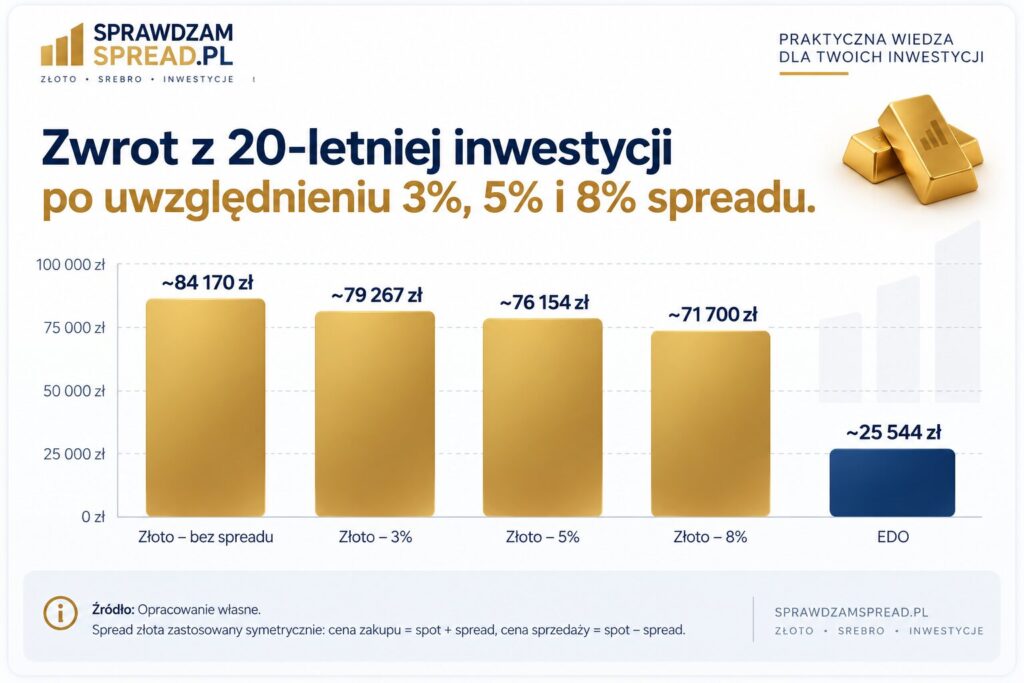
Jednocześnie różnica między zakupem złota na dobrych i złych warunkach nie znika tylko dlatego, że inwestujemy długoterminowo. W naszym przykładzie wariant ±3% kończy się kwotą około 79 300 zł, a wariant ±8% około 71 700 zł. To ponad 7 500 zł różnicy przy identycznej cenie złota, identycznym momencie rozpoczęcia inwestycji i identycznym okresie jej trwania.
Dlatego przed zakupem fizycznego złota warto patrzeć nie tylko na cenę samej monety czy sztabki, ale również na spread — czyli na to, ile realnie tracimy już w momencie wejścia w inwestycję i jak wygląda cena jej późniejszego odkupu.