Czy złoto to dobra poduszka finansowa? Zalety i wady
Awaria samochodu, utrata pracy, nagły remont mieszkania czy większy wydatek zdrowotny – wiele problemów finansowych pojawia się wtedy, kiedy najmniej się ich spodziewamy. Właśnie przed takimi sytuacjami ma chronić poduszka finansowa.
Czy złota moneta albo sztabka może pełnić funkcję poduszki finansowej? Tak, ale pod pewnymi warunkami. Złoto ma kilka cech, które bardzo dobrze pasują do oszczędności przeznaczonych na „czarną godzinę”, ale ma również wady, przez które nie powinno całkowicie zastępować łatwo dostępnej gotówki.
Czym właściwie jest poduszka finansowa?
Poduszka finansowa to pieniądze odłożone nie z myślą o inwestycji, wakacjach czy zakupie samochodu, ale na nieprzewidziane sytuacje. Jej zadanie jest proste: dać nam czas i bezpieczeństwo finansowe, gdy nagle spadną nasze dochody albo pojawi się duży, niespodziewany wydatek.
Nie istnieje jedna właściwa wysokość poduszki dla każdego. Dobrym punktem wyjścia jest jednak zgromadzenie równowartości od 3 do 6 miesięcy podstawowych wydatków. Jeżeli na mieszkanie, jedzenie, rachunki, transport i inne niezbędne wydatki potrzebujemy miesięcznie 5000 zł, rozsądna poduszka może wynosić wówczas 15 000-30 000 zł.
W praktyce jej wysokość powinna zależeć również od naszej sytuacji. Osoba pracująca na stabilnej umowie, bez dzieci i z niewielkimi zobowiązaniami może potrzebować mniejszego zabezpieczenia niż jedyny żywiciel rodziny prowadzący działalność gospodarczą i spłacający kredyt hipoteczny.
Najważniejsza zasada jest jednak inna: poduszka finansowa nie służy do maksymalizowania zysku. Jej podstawowym zadaniem jest zapewnienie bezpieczeństwa i dostępu do pieniędzy wtedy, kiedy będą potrzebne. I właśnie pod tym kątem trzeba oceniać złoto.
Dlaczego złoto powinno być częścią poduszki finansowej?
Pierwszą zaletą złota jest możliwość ochrony siły nabywczej oszczędności w bardzo długim terminie. Gotówka daje stabilność nominalną – w końcu 20 000 zł na rachunku bankowym to nadal będzie 20 000 zł. Problem polega na tym, że wraz ze wzrostem cen za tę samą kwotę możemy kupić coraz mniej.
W naszym wcześniejszym artykule „Złoto vs czas. Jak metal szlachetny zachowuje swoją wartość?” pokazaliśmy to na przykładzie amerykańskiego dolara. Od 1913 roku 100 dolarów utraciło aż 97% swojej siły nabywczej! Złoto zachowywało się zupełnie inaczej.
Nie oznacza to, że cena złota rośnie wraz z inflacją każdego roku. W krótkich okresach taka zależność jest znacznie mniej przewidywalna. W bardzo długim terminie złoto historycznie radziło sobie jednak z utrzymaniem siły nabywczej znacznie lepiej niż nieoprocentowana gotówka.
Złoto daje potencjał wyższych zysków niż lokaty czy bezpieczne obligacje
Poduszka finansowa potrafi leżeć niewykorzystana przez wiele lat. I bardzo dobrze – oznacza to przecież, że nie wydarzyło się nic, co zmusiłoby nas do jej wykorzystania. Pieniądze można oczywiście umieścić na lokacie, koncie oszczędnościowym albo w bezpiecznych obligacjach. Złoto daje jednak inną możliwość: część zabezpieczenia przechowujemy w aktywie, którego wartość może w długim terminie rosnąć.
W naszym wcześniejszym porównaniu złota z 10-letnimi obligacjami skarbowymi indeksowanymi inflacją EDO dla konkretnego analizowanego okresu złoto osiągnęło znacznie wyższą stopę zwrotu. Nie oznacza to oczywiście, że taki wynik powtórzy się w każdym kolejnym okresie. Złoto potrafi przechodzić przez okresy stagnacji i spadków. Historycznie jednak w bardzo długim terminie oferowało potencjał wzrostu wyższy niż aktywa nastawione przede wszystkim na bezpieczeństwo kapitału.
Mniejsze ryzyko niż kupno akcji pojedynczych spółek
Akcje spółek mogą zapewnić bardzo wysokie stopy zwrotu, ale trudno uznać pojedyncze podmioty za dobre miejsce dla pieniędzy, które mogą być nam potrzebne w sytuacji kryzysowej. Firma może mieć problemy finansowe, opublikować słabe wyniki albo nawet zbankrutować. Właściciel fizycznego złota nie ponosi takiego ryzyka – fizyczne złoto ma bowiem ważną charakterystyczną cechę: samo w sobie jest aktywem. Nie jest depozytem będącym zobowiązaniem banku, obligacją będącą zobowiązaniem emitenta ani akcją reprezentującą udział w konkretnej spółce. Posiadacz fizycznej monety lub sztabki nie ponosi więc ryzyka niewypłacalności emitenta. W zamian pojawia się oczywiście inne ryzyko – przede wszystkim konieczność bezpiecznego przechowywania kruszcu. Plus tak jak wspomnieliśmy, pojedyncze spółki są zdecydowanie bardziej ryzykowne – a tego w poduszce finansowej nie chcemy.
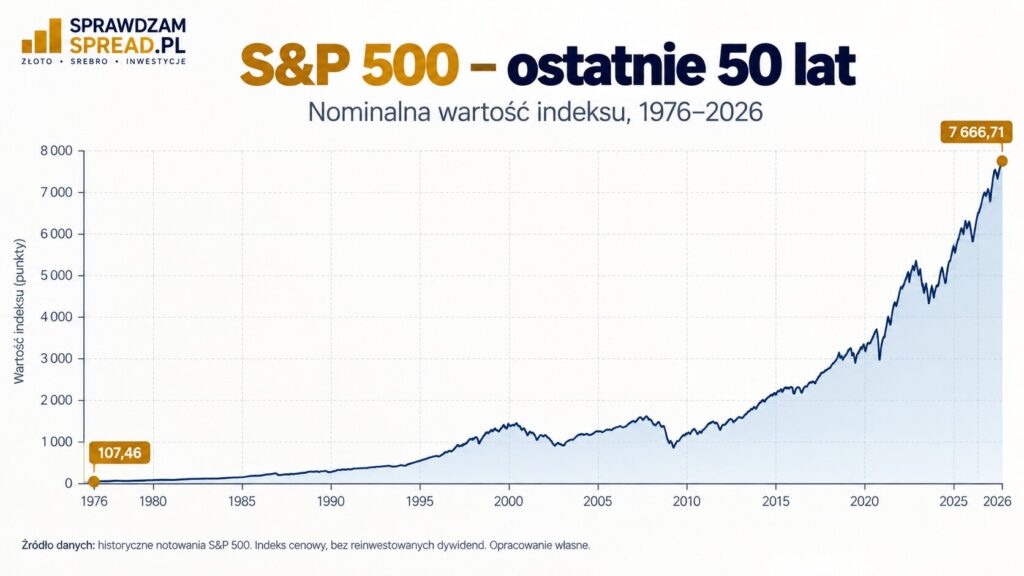
Trochę inaczej wygląda sytuacja w przypadku szeroko zdywersyfikowanych ETF-ów akcyjnych. Fundusz śledzący szeroki indeks nie jest uzależniony od kondycji jednej spółki, ponieważ inwestuje jednocześnie w wiele przedsiębiorstw. Nadal pozostaje jednak inwestycją akcyjną, a więc jego wartość może mocno spaść właśnie w momencie, w którym będziemy potrzebowali pieniędzy z poduszki.
Dobrym przykładem jest amerykański S&P 500. Indeks obejmuje 500 dużych amerykańskich spółek i daje ekspozycję na znaczną część tamtejszego rynku akcji. W długim terminie akcje mogą stanowić bardzo ważną część portfela inwestycyjnego, ale ze względu na ich zmienność trudno traktować je jako pełny zamiennik najbardziej płynnej części poduszki finansowej.
Złoto jest stosunkowo łatwe do zamiany na gotówkę
Dobra poduszka finansowa musi być płynna – w końcu jak wspomnieliśmy na początku artykułu, wymaga ona kapitału na nieprzewidziany wydatek, a tutaj czas może grać dużą rolę. Mieszkanie może być wartościowym aktywem, ale trudno sprzedać jego fragment, żeby zapłacić za nagłą naprawę samochodu. Fizyczne złoto jest pod tym względem znacznie wygodniejsze.
Popularne monety bulionowe – takie jak Krugerrand, Wiedeński Filharmonik, Britannia czy Kanadyjski Liść Klonowy – mają międzynarodowy rynek i mogą zostać stosunkowo łatwo odsprzedane dealerom metali szlachetnych czy mennicom prowadzącym skup. Nie jest to jednak płynność porównywalna z gotówką na rachunku – do tej różnicy wrócimy jeszcze przy wadach złota.
Można również odpowiednio wcześniej podzielić złotą część poduszki na kilka mniejszych monet zamiast jednej dużej sztabki. Jeżeli potrzebujemy tylko części pieniędzy, nie musimy wtedy sprzedawać całego zapasu.
Jest jeszcze jedna zaleta: złota trudniej „przypadkiem” wydać
Poduszka finansowa powinna być wykorzystywana w sytuacjach awaryjnych. Problem w tym, że pieniądze znajdujące się na koncie są niezwykle łatwo dostępne.
Nowy telefon? Kilka kliknięć.
Wakacje trochę droższe niż planowaliśmy? Przelew z oszczędności.
Promocja na sprzęt, który „i tak kiedyś mieliśmy kupić”? Kolejne kilka tysięcy znika z poduszki.
Granica pomiędzy „nagłym wydatkiem” a „wydatkiem, na który mam ochotę” potrafi z czasem stać się bardzo cienka. Fizyczne złoto tworzy dodatkową barierę psychologiczną.
Żeby wydać pieniądze znajdujące się w fizycznej monecie, trzeba ją wyjąć z miejsca przechowywania, znaleźć kupca lub dealera, sprawdzić cenę skupu i przeprowadzić transakcję. Jest wystarczająco płynne, żeby można było je sprzedać w razie rzeczywistej potrzeby, ale jednocześnie nie jest dostępne jednym kliknięciem w aplikacji bankowej. Paradoksalnie ta niewielka niedogodność może być zaletą.
Dlaczego złoto nie jest idealną poduszką finansową?
Do tej pory argumenty brzmią bardzo dobrze. Właśnie dlatego warto pokazać również drugą stronę. Najważniejszym problemem jest zmienność ceny.
Jeżeli kupimy złoto za 10 000 zł, nie mamy gwarancji, że za pół roku będziemy mogli sprzedać je za co najmniej 10 000 zł. Cena może w tym czasie spaść. W naszych wcześniejszych analizach pokazaliśmy, że w badanych długich okresach złoto osiągało bardzo dobre wyniki. Nie oznacza to jednak, że będzie tak w każdym dowolnie wybranym przedziale czasu. W końcu nigdy nie wiemy, kiedy przyjdzie nam po nie sięgnąć – a niestety w negatywnym scenariuszu być może będziemy musieli je sprzedać na „lokalnym dołku”.
Niestety poduszka finansowa ma szczególną cechę: nie wybieramy momentu, w którym będzie nam potrzebna.
Drugi problem to spread. Kupując fizyczne złoto, płacimy więcej niż dealer zaoferuje nam w tym samym momencie przy odkupie. Oznacza to, że sprzedaż niedługo po zakupie może przynieść stratę nawet wtedy, gdy rynkowa cena złota praktycznie się nie zmieniła.
O spreadzie więcej w artykule: Jak nie stracić na spreadzie, kupując złote monety? Praktyczny poradnik
Dochodzi do tego kwestia płynności. Pieniądze na rachunku możemy wykorzystać natychmiast. Złoto najpierw trzeba sprzedać. W poniedziałek w ciągu dnia nie musi być to dużym problemem. W środku nocy, podczas weekendu albo gdy potrzebujemy natychmiast zapłacić kilka tysięcy złotych – różnica robi się istotna.
Fizyczne złoto trzeba również gdzieś bezpiecznie przechowywać. Domowy sejf wiąże się z kosztem i nadal nie eliminuje ryzyka kradzieży, natomiast zewnętrzna skrytka może generować dodatkowe opłaty i ograniczać natychmiastowy dostęp do kruszcu. To koszt i niedogodność, których nie mamy w przypadku pieniędzy znajdujących się na rachunku bankowym.
I wreszcie złoto nie generuje odsetek. Nie płaci kuponu ani dywidendy. Ewentualny zysk właściciela wynika ze wzrostu jego ceny. To jedna z podstawowych różnic względem oprocentowanego rachunku, lokaty czy obligacji.
Czy warto więc trzymać poduszkę finansową w złocie?
Najrozsądniejszym rozwiązaniem nie wydaje się wybór: gotówka albo złoto.
Znacznie ciekawszy jest wariant: gotówka i złoto.
Pierwsza część poduszki powinna zapewniać natychmiastową płynność. To pieniądze na awarię samochodu, pilny rachunek czy kilka tygodni życia bez dochodów. Tutaj trudno zastąpić środki dostępne od ręki na rachunku.
Dopiero druga, długoterminowa warstwa zabezpieczenia może być miejscem dla fizycznego złota. Przy poduszce odpowiadającej sześciu miesiącom wydatków można więc myśleć nie o sześciu miesiącach „w złocie”, lecz o konstrukcji warstwowej: część środków dostępna natychmiast, a część przeznaczona na sytuacje, w których problem finansowy trwa dłużej.
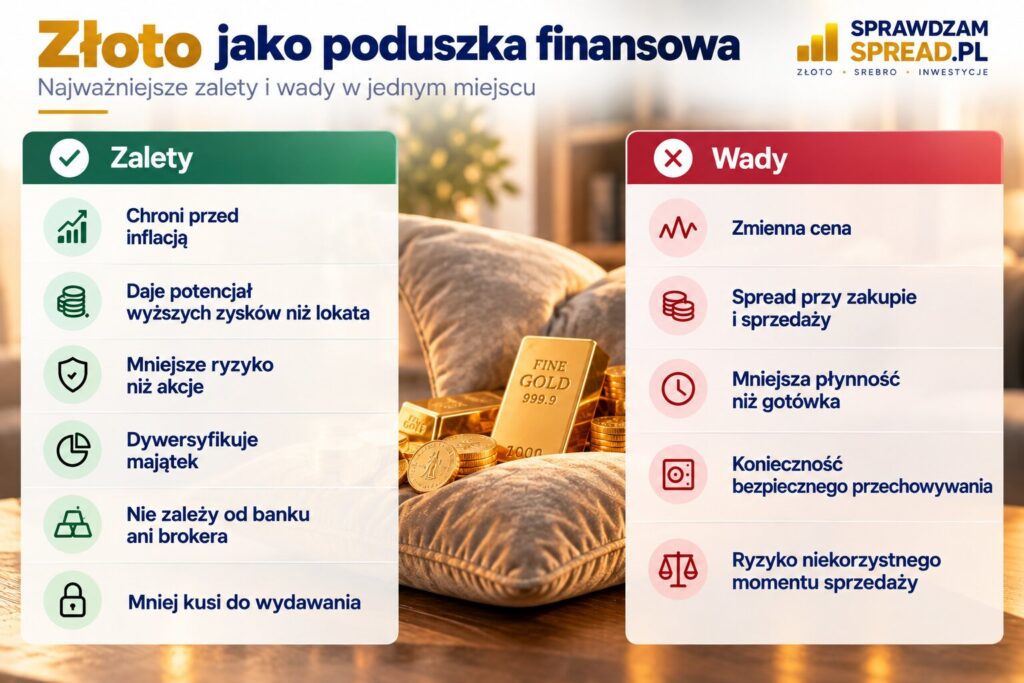
Takie podejście wykorzystuje najważniejsze zalety obu rozwiązań. Gotówka daje płynność i stabilność nominalną, a złoto może zapewnić dywersyfikację, ochronę części majątku przed długoterminową utratą siły nabywczej oraz psychologiczną barierę przed niepotrzebnym wydawaniem oszczędności.
I chyba właśnie tak najlepiej patrzeć na złoto w kontekście poduszki finansowej. Oczywiście nie oznacza to, że poduszkę finansową można budować wyłącznie z gotówki i złota. W zależności od sytuacji, wiedzy i akceptowanego ryzyka część osób wykorzystuje również konta oszczędnościowe, obligacje czy inne płynne aktywa, takie jak waluty obce. Złoto jest jedną z możliwości – szczególnie interesującą jako długoterminowa część zabezpieczenia.
Nie jako zamiennik pieniędzy na czarną godzinę, lecz jako potencjalna druga warstwa zabezpieczenia finansowego.