Złoto vs czas. Jak metal szlachetny zachowuje swoją wartość?
100 dolarów to 100 dolarów. Niezależnie od tego, czy spojrzymy na banknot dzisiaj, za rok czy za dziesięć lat, jego nominał się nie zmieni. Zmienia się jednak to, co możemy za te 100 dolarów kupić.
To właśnie różnica między wartością nominalną pieniądza a jego realną siłą nabywczą. Wraz ze wzrostem cen ta sama kwota pozwala kupować coraz mniej dóbr i usług. Przy kilku procentach inflacji rocznie zmiana może początkowo wydawać się niewielka. Jeżeli jednak wydłużymy okres do kilkunastu albo kilkudziesięciu lat, efekt staje się ogromny.
Dobrym przykładem jest dolar amerykański. Dysponujemy dla niego jedną z najdłuższych oficjalnych serii danych o cenach konsumpcyjnych – publikowanym przez U.S. Bureau of Labor Statistics indeksem CPI-U, którego historia sięga 1913 roku.
Wykorzystując te dane chcieliśmy przeprowadzimy prosty eksperyment. Cofnijmy się do 1913 roku i załóżmy, że dysponujemy banknotem o nominale 100 dolarów. Następnie sprawdźmy, co stałoby się z ich siłą nabywczą przez kolejne 113 lat. Później wykonamy dokładnie ten sam eksperyment z drugim majątkiem: złotem kupionym w 1913 roku za te same 100 dolarów.
Ile zostało ze 100 dolarów z 1913 roku?
Do obliczeń wykorzystamy Consumer Price Index for All Urban Consumers (CPI-U) publikowany przez U.S. Bureau of Labor Statistics. Warto podkreślić, że CPI nie pokazuje bezpośrednio wartości dolara. Mierzy natomiast zmiany poziomu cen koszyka dóbr i usług konsumpcyjnych. Dzięki temu możemy wykorzystać go do obliczenia, jak wraz ze zmianą cen zmieniała się siła nabywcza pieniądza.
W 1913 roku średnioroczna wartość CPI-U wynosiła 9,9. Przyjmujemy ją jako nasz punkt początkowy. Następnie dla każdego kolejnego roku wykonujemy to samo obliczenie:
Siła nabywcza = 100 USD × (CPI w 1913 r. / CPI w badanym roku)
Przykładowo w 1920 roku średnioroczny CPI wynosił 20,0. Otrzymujemy więc: 100 × 9,9 / 20,0 = 49,50 USD. Oznacza to, że 100 dolarów zachowanych od 1913 roku miało w 1920 roku około 49,50% swojej początkowej siły nabywczej.
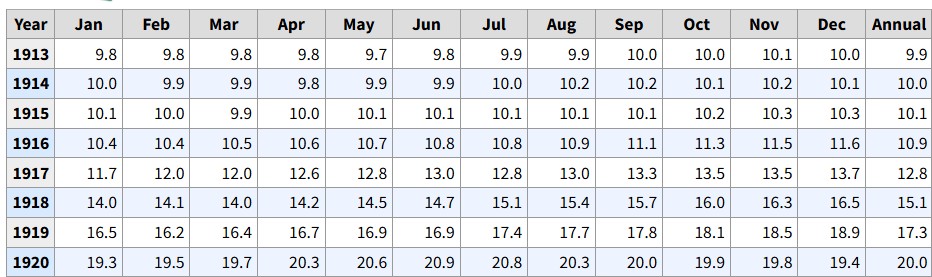
Źródło: U.S. Bureau of Labor Statistics
Dokładnie tę samą operację wykonujemy dla każdego kolejnego roku. Dla lat 1913–2025 wykorzystujemy średnioroczne wartości CPI-U. Ponieważ rok 2026 jeszcze się nie zakończył, dla ostatniego punktu wykorzystujemy najnowszy dostępny odczyt miesięczny – sierpień 2026 roku, którego wartość wynosi 334,98.
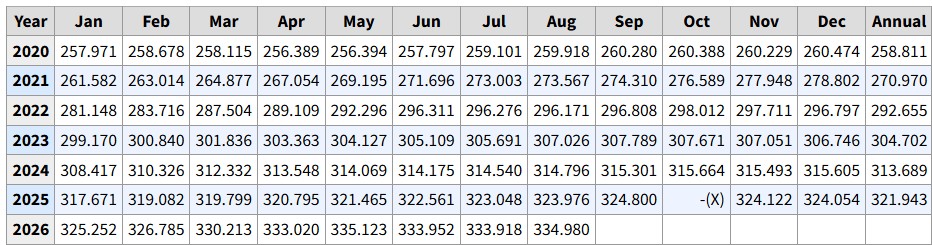
Źródło: U.S. Bureau of Labor Statistics
Dzięki temu powstaje poniższy wykres:
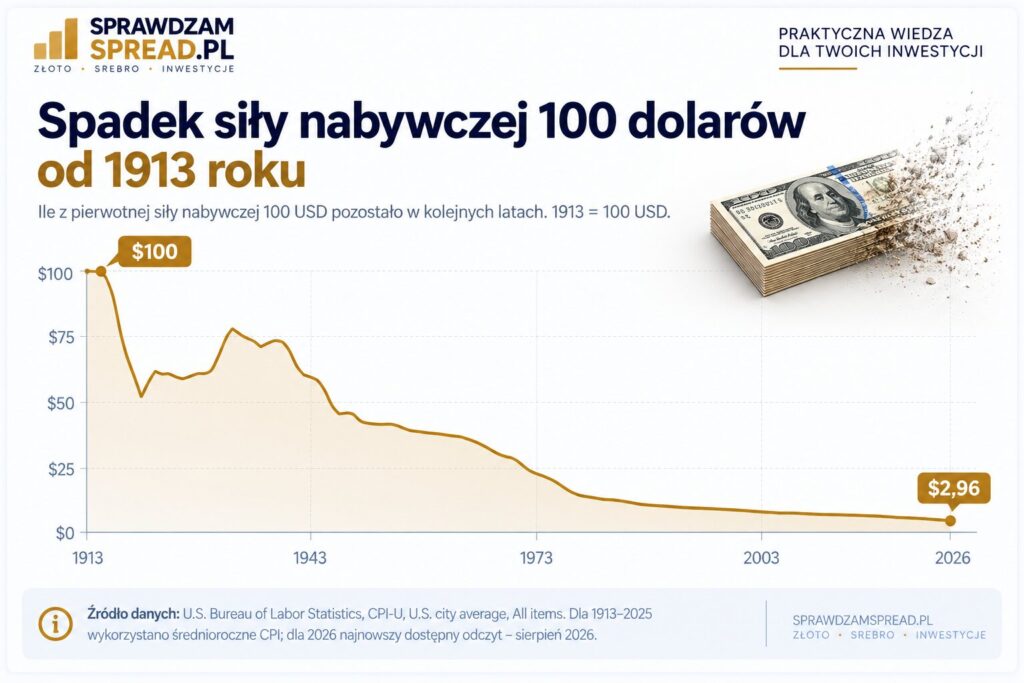
Na początku 1913 roku mamy dokładnie 100 USD, z kolei na końcu 2026 roku wychodzi 2,96 USD. Nie oznacza to oczywiście, że ze 100 dolarów fizycznie zrobiło się 2,96 dolara. Gdybyśmy schowali banknoty o wartości 100 USD do sejfu, nadal mielibyśmy nominalnie 100 USD. Zmieniło się jednak to, ile możemy za nie kupić.
Według zastosowanej metodologii dzisiejsze 100 dolarów reprezentuje około 2,96% siły nabywczej, jaką 100 dolarów miało w 1913 roku. Innymi słowy: dolar utracił około 97% swojej siły nabywczej.
Co ciekawe, proces ten nie przebiegał w linii prostej. Na wykresie widać okresy, w których siła nabywcza dolara chwilowo rosła. Szczególnie dobrze widać to w latach 20. i 30. XX wieku, kiedy Stany Zjednoczone doświadczały również okresów deflacji. W bardzo długim terminie kierunek jest jednak wyraźny. I właśnie w tym momencie pojawia się złoto.
Jak nominalnie zachowywała się cena złota od 1913 roku?
Zanim policzymy realną wartość złota, warto najpierw zobaczyć, jak zmieniała się jego nominalna cena wyrażona w dolarach. Na pierwszy rzut oka moglibyśmy po prostu narysować wykres ceny jednej uncji złota od 1913 do 2026 roku. Problem polega na tym, że przez znaczną część analizowanego okresu cena złota nie była kształtowana w taki sposób jak obecnie.
W 1913 roku Stany Zjednoczone funkcjonowały w systemie opartym na złocie. Oficjalna cena kruszcu wynosiła około 20,67 USD za uncję trojańską. Nie była to więc zwykła cena rynkowa zmieniająca się codziennie pod wpływem popytu i podaży. Relacja pomiędzy dolarem a złotem wynikała z obowiązującego systemu monetarnego.
Sytuacja zmieniła się w latach trzydziestych. 30 stycznia 1934 roku prezydent Franklin D. Roosevelt podpisał Gold Reserve Act. W ramach zmian oficjalna cena złota została podniesiona z 20,67 do 35 USD za uncję, co oznaczało dewaluację dolara względem złota.
Więcej o tym można przeczytać w artykule: Gold Reserve Act of 1934
Po II wojnie światowej powstał system Bretton Woods. Dolar znalazł się w centrum międzynarodowego systemu walutowego, a jego relacja ze złotem nadal opierała się na oficjalnej cenie 35 USD za uncję. Dopiero 15 sierpnia 1971 roku nastąpił przełom. Prezydent Richard Nixon ogłosił zawieszenie wymienialności dolara na złoto dla zagranicznych władz monetarnych. Był to kluczowy etap rozpadu systemu Bretton Woods. Dlatego historię przedstawioną na poniższym wykresie podzieliliśmy na kilka okresów:
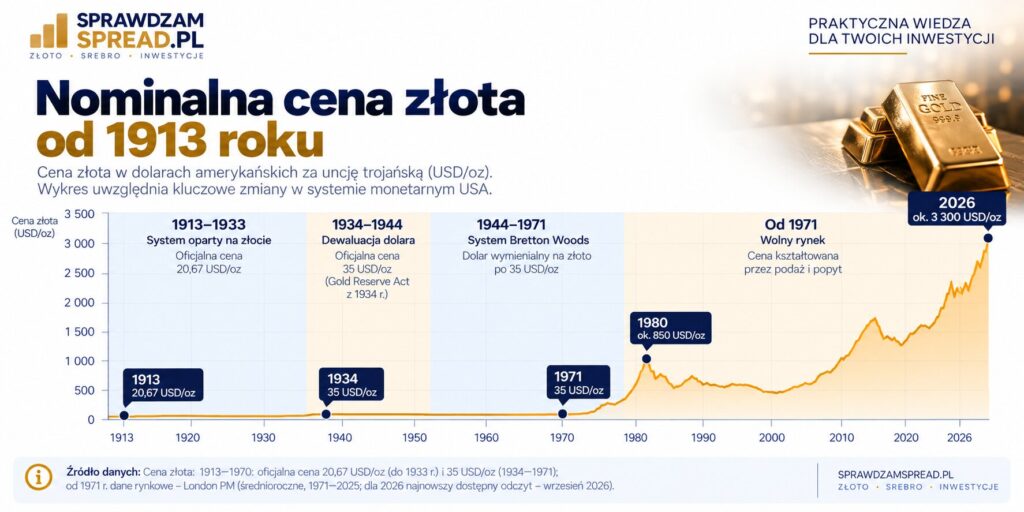
Po 1971 roku obraz zmienia się całkowicie. Cena złota zaczyna podlegać znacznie większym wahaniom i w kolejnych dekadach wielokrotnie przechodzi okresy silnych wzrostów oraz głębokich spadków – podlega mechanizmom rynkowym. I teraz możemy wrócić, do wcześniej zadanego pytania.
A co, gdyby te same 100 dolarów zamienić na złoto?
Wracamy do 1913 roku. Mamy te same 100 USD, od których rozpoczęliśmy eksperyment. Oficjalna cena jednej uncji złota wynosiła wówczas około 20,67 USD, dlatego za nasz kapitał mogliśmy uzyskać równowartość: 100 USD / 20,67 USD = około 4,84 uncji złota. Powstają więc dwa hipotetyczne majątki:
Wariant A – gotówka: 100 USD
Wariant B – złoto: około 4,84 oz złota o początkowej wartości 100 USD
W 1913 roku ich wartość jest identyczna. Ale ponad sto lat później porównywanie samej nominalnej wartości obu majątków nie miałoby większego sensu. Wiemy już przecież, że przez ten czas dramatycznie zmieniła się wartość samego dolara. Dlatego musimy sprawdzić nie tylko, ile dolarów warte było nasze złoto, lecz przede wszystkim, jaką siłę nabywczą reprezentowała ta kwota.
Metodologia jest podobna do tej, którą zastosowaliśmy wcześniej dla gotówki. Najpierw dla każdego roku obliczamy nominalną wartość naszych około 4,84 uncji:
Wartość nominalna złota = 4,84 oz × cena 1 oz złota
Następnie otrzymaną wartość korygujemy o CPI:
Realna wartość złota = wartość nominalna złota × (CPI 1913 / CPI danego roku)
W ten sposób usuwamy z wyniku wpływ wzrostu ogólnego poziomu cen. Jeżeli cena złota wzrosłaby od 1913 roku dokładnie w takim samym stopniu jak ceny dóbr i usług, jego realna wartość na końcu naszego eksperymentu nadal wynosiłaby około 100. Złoto kosztowałoby nominalnie znacznie więcej dolarów, ale jego właściciel nie dysponowałby większą siłą nabywczą niż na początku.
Jeżeli wynik spadłby poniżej 100, oznaczałoby to, że złoto nie nadążyło za inflacją. Jeżeli natomiast znalazłby się powyżej 100, oznaczałoby to, że złoto nie tylko skompensowało utratę siły nabywczej dolara, ale realnie zwiększyło wartość początkowego kapitału.
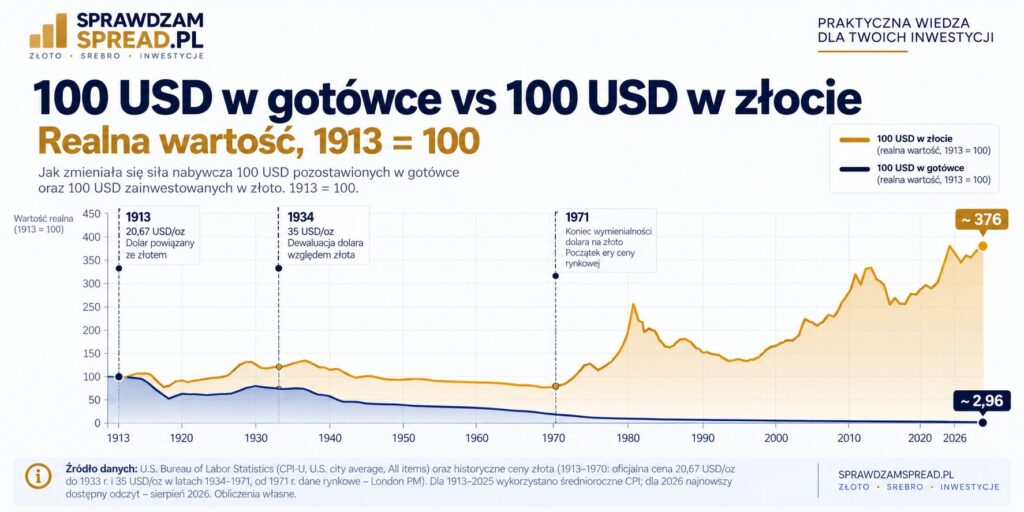
Oba wykresy pokazują ile przybyło – lub ubyło – realnej siły nabywczej względem tego samego punktu początkowego. Na końcu analizowanego okresu otrzymujemy dwa skrajnie różne wyniki:
100 USD pozostawione w gotówce → około 2,96
100 USD zamienione na złoto → około 376
W pierwszym przypadku oznacza to utratę około 97% początkowej siły nabywczej. W drugim początkowe 100 jednostek realnej wartości zmieniło się w około 376 jednostek. Innymi słowy, po uwzględnieniu inflacji majątek przechowywany w złocie miał na końcu badanego okresu około 3,76 razy większą siłę nabywczą niż na początku.
To najważniejszy wynik całego eksperymentu.
Oznacza to, że według zastosowanej przez nas metodologii wzrost ceny złota w analizowanym okresie nie tylko zrekompensował inflację, lecz również zwiększył realną siłę nabywczą początkowego kapitału.
Jednocześnie wykres pokazuje coś równie ważnego: droga od 100 do 376 nie była ani spokojna, ani jednostajna. Realna wartość złota przechodziła okresy bardzo silnych wzrostów, ale również głębokich i wieloletnich spadków. Szczególnie wyraźnie widać wzrost w okolicach 1980 roku, a następnie długi okres obniżania się realnej wartości kruszcu.
Dlatego wynik 376 nie oznacza, że złoto chroniło przed inflacją w każdym roku. Nie oznacza też, że moment zakupu nie ma znaczenia. Pokazuje coś bardziej konkretnego: kapitał ulokowany w złocie na początku analizowanego okresu nie tylko zachował siłę nabywczą do 2026 roku, ale ją zwiększył.